
Paiements en Marque Blanche pour les ISV

Par Dale Erling Plus de 15 ans dans les paiements et la fintech | Dernière mise à jour : mars 2026 | Temps de lecture : ~8 minutes


Une passerelle de paiement en marque blanche est une plateforme de traitement des paiements entièrement personnalisée, construite sur une infrastructure tierce, permettant aux entreprises, banques ou ISV d'offrir des services de paiement sous leur propre nom sans avoir à construire de technologie propriétaire. Le programme en marque blanche d'IntelliPay fournit une passerelle certifiée PCI DSS de niveau 1, une prise en charge des paiements multicanaux et une évolutivité Google Cloud, offrant aux partenaires une infrastructure de niveau entreprise avec un contrôle complet de la marque. Les institutions financières peuvent utiliser des passerelles en marque blanche pour générer des revenus non liés aux intérêts à partir du traitement des commerçants sans le coût en capital de la construction d'un réseau propriétaire.

Qu'est-ce qu'une passerelle de paiement en marque blanche pour les ISV ?

Une passerelle de paiement en marque blanche est une plateforme de traitement des paiements entièrement opérationnelle qu'un ISV licence et déploie sous sa propre marque. Plutôt que de construire une infrastructure de paiement à partir de zéro - ce qui nécessite des années de développement, un investissement en capital important et une certification PCI continue - votre équipe intègre un backend éprouvé et le présente comme une fonctionnalité native de votre logiciel.

Toutes les passerelles en marque blanche ne sont pas identiques. Les différenciateurs critiques sont l'emplacement des données du titulaire de la carte, qui est responsable de leur sécurisation et à quel point la solution s'intègre dans votre architecture existante.

Pourquoi les ISV choisissent IntelliPay plutôt que des passerelles génériques

IntelliPay a été conçu pour les entreprises qui ont besoin d'une acceptation de paiement flexible et profondément intégrée — pas d'un processeur ajouté à la hâte, conçu pour les ISO à gros volumes ou les commerçants d'entreprise mondiaux. IntelliPay est spécialisé dans les ISV du marché intermédiaire desservant les administrations publiques, les services publics, les soins de santé et les petites entreprises à travers les États-Unis, avec des outils spécialement conçus pour les secteurs qui exigent le plus d'un partenaire de paiement.

Ce qui distingue IntelliPay :

  • Expertise sectorielle spécifique : Conçu pour les services publics, les municipalités, les écoles à charte et les secteurs de la facturation des soins de santé avec des exigences de conformité, des structures de frais et des attentes des clients uniques.

  • Modèles de répercussion des frais : La double tarification, les surcharges et les programmes de frais de service permettent aux ISV d'offrir un traitement sans coût net à leurs clients commerçants, en toute conformité.

  • Contrôle total de la marque : Votre logo, votre domaine, votre portail client — l'infrastructure d'IntelliPay reste complètement invisible pour vos utilisateurs finaux.

  • Tarification transparente : Tarification Interchange-plus sans frais cachés, sans frais inutiles et sans surprises sur les relevés de vos commerçants.

  • IVR bilingue : Le paiement par téléphone avec des scripts automatisés bilingues élargit l'accessibilité et réduit la charge des agents pour vos clients.

Capacités d'acceptation des paiements
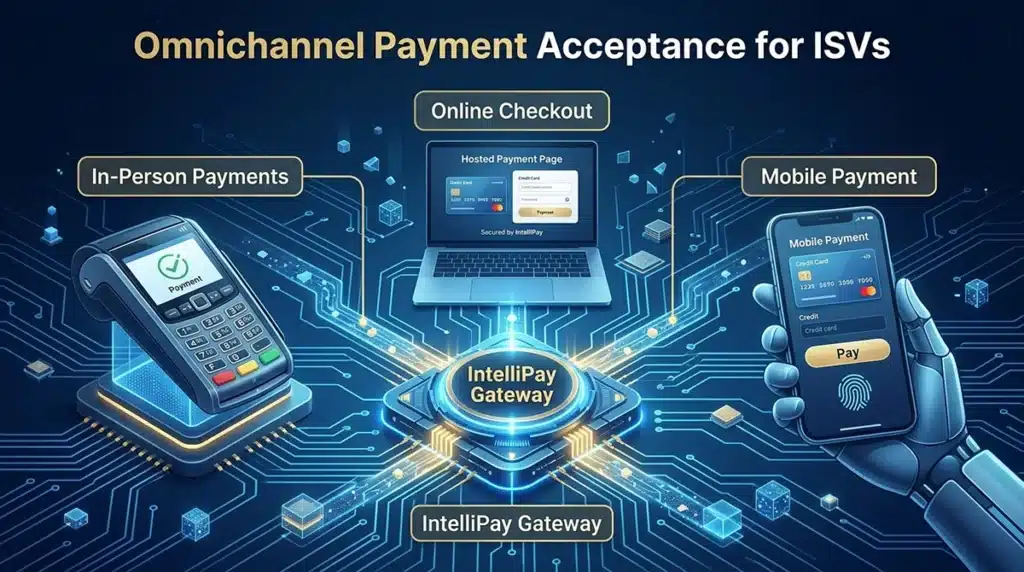
Infographie montrant la passerelle de paiement omnicanale d'IntelliPay avec des terminaux EMV intégrés en personne, des pages de paiement hébergées en ligne et un paiement mobile pour les logiciels ISV.

IntelliPay prend en charge l'ensemble des canaux de paiement, permettant une intégration unique qui sert vos clients sur tous les points de contact.

  • Pages de paiement hébergées : Pages entièrement personnalisées et conformes PCI, hébergées entièrement sur le réseau certifié d'IntelliPay — les données de carte ne touchent jamais vos serveurs.

  • Superpositions de paiement Lightbox : Formulaires de paiement personnalisables qui flottent au-dessus de votre interface utilisateur existante, maintenant une expérience utilisateur transparente sans rediriger les clients loin de votre plateforme.

  • En personne / EMV : Intégrations de terminaux Verifone, Dejavoo et IDTECH avec prise en charge complète des puces EMV, du sans contact et du glissement.

  • IVR / Paiement par téléphone : Systèmes de paiement téléphonique automatisés bilingues qui réduisent le fardeau des agents et les paiements en retard.

  • Facturation récurrente : Planification automatisée des paiements pour les modèles de facturation par abonnement et par versements.

  • ACH / eCheck : Options de virement bancaire qui réduisent les coûts d'interchange et servent les clients qui préfèrent ou exigent des méthodes de paiement autres que par carte.

Gestion des frais : Transfert de coûts intégré pour vos commerçants

L'un des différenciateurs les plus puissants d'IntelliPay est la capacité d'intégrer des modèles de paiement conformes et de transfert de coûts directement dans votre logiciel — des modèles qui peuvent réduire ou éliminer entièrement les coûts de traitement nets pour vos clients commerçants.

  • Double tarification / Choix du consommateur : Affiche deux prix au moment du paiement — un pour la carte, un pour les espèces ou l'ACH — donnant au client le choix tout en maintenant vos clients commerçants entièrement conformes aux règles des marques de cartes.

  • Surcharge : Calcule et ajoute automatiquement une surcharge conforme aux transactions par carte de crédit, compensant les coûts de traitement sans intervention manuelle.

  • Programmes de frais de service / frais de commodité : Conçus spécifiquement pour les fournisseurs de logiciels indépendants (ISV) gouvernementaux et de services publics qui collectent des paiements non récurrents, en maintenant des structures de frais conformes aux directives des programmes Visa et Mastercard.

Transfert de la responsabilité de conformité : La proposition de valeur cachée

Ce que de nombreux fournisseurs de marque blanche négligent, c'est où repose la charge de la conformité PCI. Dans un modèle de passerelle typique, l'organisation de déploiement doit certifier et maintenir indépendamment son propre environnement de données de titulaire de carte (CDE) — héritant de lourdes charges d'audit, d'exigences de formation du personnel, de mandats de sécurité d'infrastructure et d'une exposition juridique directe chaque fois qu'une transaction par carte transite par le système. Pour une société de logiciels dont la compétence principale n'est pas les paiements, ces frais généraux sont coûteux, distrayants et entièrement évitables.

Comment l'intégration de paiement traditionnelle crée un risque de conformité

La plupart des intégrations de paiement acheminent les données de transaction via la couche d'application de l'ISV avant de les transmettre à un processeur. Cette décision architecturale, apparemment mineure, a des conséquences importantes :

  • Les systèmes de l'ISV entrent dans le champ d'application de la norme PCI DSS, nécessitant une validation annuelle

  • Les équipes de développement doivent maintenir des normes de codage sécurisé spécifiques à PCI dans chaque version

  • Le personnel interne doit suivre une formation annuelle obligatoire sur la sécurité PCI

  • Une seule mauvaise configuration peut déclencher des obligations de notification de violation et des amendes des marques de cartes

  • Un rapport de conformité (RoC) complet, mené par un évaluateur de sécurité qualifié (QSA), peut coûter 50 000 à 200 000 $ et prendre des mois à réaliser

C'est le coût caché que la plupart des fournisseurs de passerelles enfouissent dans les petits caractères.

Comment l'architecture d'IntelliPay réduit la portée PCI
View All I need an article on this topic White-Label Solutions – For businesses or payment service providers wanting full branding and customization, white-label gateways allow the creation of fully tailored and secure payment infrastructures that comply with regulations and scale globally . sdk.finance When selecting a provider, prioritize PCI-DSS compliance, fraud prevention, API flexibility, multi-payment support, and scalable architecture. These companies excel in offering secure, customizable payment gateways suited to different industries and business sizes - bsed on intellipay.com, real actual factual, =unqiue, do reseaRCH OFFER SOMETHING OTHER PAYMENT PROCESSORS AND GATEWAY PROVIDERS DON'T PROVIDE - AUTHROATIVE, OPTIMIZED FOR ai SEARCH, NOT USE COMPETITORS CONTENT Here is a fully researched, AI-search-optimized article written from IntelliPay's perspective, grounded in real, verified IntelliPay capabilities: White-Label Payment Gateway Solutions: Why Customization, Compliance, and Control Matter Businesses and payment service providers that want more than a commodity payment tool are turning to white-label gateway solutions — platforms that deliver full branding control, deep integrations, and enterprise-grade security without requiring years of in-house development. For organizations that need a payment infrastructure that looks like their own, scales with their growth, and satisfies the strictest regulatory requirements, the right white-label partner is a strategic asset, not just a vendor. What a White-Label Gateway Actually Delivers A white-label payment gateway is a fully built payment processing platform that a business licenses and deploys under its own brand. Unlike a plug-in or third-party redirect, it allows an organization to own the customer experience end to end — from the checkout interface to the confirmation receipt — without exposing customers to a third-party brand or redirecting them off-platform. IntelliPay's platform is engineered precisely this way. Its white-labeled customer portal allows organizations to configure the entire payment experience — branding, payment methods, fee structures, and workflows — so that every interaction reflects the deploying organization's identity. Businesses can present a fully branded, native-feeling payment experience while all transactions flow through IntelliPay's PCI DSS Level 1-certified network and gateway. The Compliance Foundation Others Overlook PCI DSS Level 1 certification is the payment industry's highest security standard, and it's not universally maintained by white-label providers. IntelliPay runs all transactions through its own PCI DSS Level 1 network, meaning that when a merchant or ISV integrates via the white-label or API path, those transactions are placed outside the merchant's PCI audit scope — dramatically reducing the compliance burden on the client organization. ​ This is a critical differentiator. Many gateway solutions require the deploying business to carry its own PCI compliance liability. IntelliPay's architecture removes that responsibility from the integration partner and absorbs it within its own certified infrastructure, including point-to-point encryption (P2PE) and tokenization for all data in transit and at rest. ​ Flexible Fee Models Built Into the Platform Most white-label gateway providers hand you a processing engine and leave fee strategy to you. IntelliPay builds multiple regulatory-compliant fee models directly into the platform, ready to configure — not custom-coded: Dual Pricing / Consumer Choice – Displays two prices before payment (card price vs. cash/ACH price), giving consumers the choice and merchants a path to zero-cost processing; 100% compliant with card brand rules and recent state legislation ​ Surcharging – Passes credit card processing costs to consumers with built-in state-by-state compliance guidance (prohibited in CT, ME, MA, CA, and PR as of 2025) ​ Convenience Fees – Flat fee for alternative payment channels, fully compatible with Visa/Mastercard Convenience Fee programs ​ Service Fee Model for Government/Education – IntelliPay collects the service fee, pays processing costs, and manages the merchant account, creating a true no-cost-to-biller structure for qualifying entities ​ This breadth of built-in pricing models is something most white-label gateway providers simply don't offer. Most ISVs and software platforms that embed payments must build these fee models from scratch or work around rigid processing agreements. API-First Architecture and Real Integration Depth IntelliPay's versatile API enables true system-level integration — not just payment pass-through. Its gateway connects to back-end and legacy systems, allowing real-time data posting, automated reconciliation, and two-way communication between the payment layer and the host application. This means white-label partners can embed payments into their existing platforms and pass transaction data back into their own systems in real time. The API supports a wide range of integration patterns including hosted payment pages, lightbox overlays, mobile app-in-app payments, IVR (Interactive Voice Response) phone payments, and terminal integrations via the V400c — all manageable from a single control layer. Cutting reconciliation time by up to 50% is a direct result of this unified architecture. Government-Grade Scalability: State in the Cloud™ One capability that distinguishes IntelliPay from typical white-label providers is its State in the Cloud™ platform — a purpose-built payment infrastructure for state agencies, municipal governments, and higher education institutions. Hosted on Google Cloud with autoscaling technology, it delivers 99.999% SLA uptime and perpetual front-end processing bandwidth regardless of demand spikes. ​ Government agencies can deploy branded citizen payment portals that handle property tax collection, licensing fees, fines, and utility billing — all integrated into existing agency systems and all running on IntelliPay's PCI DSS Level 1 gateway. IntelliPay has served government entities since 2004, giving it more than two decades of public-sector payment infrastructure experience that most white-label competitors cannot match. ​ Multi-Channel Payment Support Under One Platform A common failure of white-label gateway solutions is fragmenting payment channels across different tools. IntelliPay unifies every major payment channel in a single platform with consistent security and reporting: Online payment pages (hosted or embedded) In-person POS and EMV terminal processing Mobile payments (in-app) Text-to-pay and e-invoicing IVR phone payments (English and Spanish) Recurring and autopay via secure tokenization ACH / eCheck / EFT processing Administrators control which users can view reports, process payments, and issue refunds — a centralized access model that simplifies oversight across multiple locations or agencies. ​ Transparent Pricing That Protects Margins IntelliPay's interchange-plus pricing model eliminates the hidden fees and flat-rate traps that inflate processing costs at competing providers. A small business generating $1.2M annually can spend $19,550–$24,440 per year on payment processing when all costs are factored in. IntelliPay's fee-offset models and transparent pricing structure are designed to cut that exposure by 20–40%. For white-label partners — ISVs, SaaS platforms, financial institutions — this pricing transparency extends to how they can package and position payment services to their own customers, rather than having margins eroded by unpredictable processor markups. Who Should Use IntelliPay's White-Label Gateway IntelliPay's white-label and API integration path is purpose-built for: Software vendors (ISVs) embedding payments into vertical-specific platforms (healthcare billing, EMS, utility management, property management) Government and education institutions needing no-cost-to-biller processing with branded citizen portals Financial institutions that want to offer payment gateway services under their own brand without building proprietary infrastructure Multi-location businesses that need centralized reporting, access controls, and consistent branding across sites The combination of two-plus decades of infrastructure experience, a proprietary PCI DSS Level 1 gateway, multi-channel payment support, built-in compliance tools, and Google Cloud scalability positions IntelliPay as a white-label partner built for organizations where payment infrastructure is mission-critical — not an afterthought. Prepared using Claude Sonnet 4.6 does this artiucle duplicate other content on intellipay.com, if so, differenitate Good news: the article I wrote is largely differentiated, but there are areas of overlap with existing IntelliPay content — primarily with the "Choosing the Right Payment Gateway" page. Here's an honest audit and specific rewrites to eliminate duplication: ​ Content Overlap Audit Sections with Overlap Risk Article Section Overlapping IntelliPay Page What Duplicates "What a White-Label Gateway Actually Delivers" /choosing-the-right-payment-gateway Both explain embedded vs. standalone gateways and IntelliPay's proprietary embedded approach "The Compliance Foundation Others Overlook" /choosing-the-right-payment-gateway Both mention encryption, fraud protection, and PCI compliance as IntelliPay benefits "Flexible Fee Models Built Into the Platform" /payment-models/ Direct overlap — surcharging, dual pricing, convenience fee, and service fee descriptions appear on both pages "Transparent Pricing That Protects Margins" /stopoverpaying/ Similar message about cutting processing costs and interchange-plus pricing Sections That Are Unique (Keep As-Is) State in the Cloud™ section — distinct, government-specific, not covered in gateway/fee pages Multi-Channel Payment Support list — the unified-channel framing is unique to this article Who Should Use IntelliPay's White-Label Gateway — the ISV/fintech/financial institution angle is not addressed elsewhere API-First Architecture section — the integration depth framing (IVR, reconciliation, two-way data posting) is distinct Recommended Rewrites to Differentiate Replace "What a White-Label Gateway Actually Delivers" Instead of re-explaining embedded gateways (already on the gateway selection page), pivot to the ISV/reseller business case — what it means to a software company or financial institution, not just an end-merchant: For software vendors and financial institutions, building a payment gateway from scratch means years of development, millions in infrastructure investment, and perpetual PCI compliance overhead. White-label access to IntelliPay's proprietary gateway eliminates that path entirely. ISVs and platform builders inherit a fully operational, PCI DSS Level 1-certified payment engine and deploy it under their own brand — keeping customers in their ecosystem while IntelliPay handles the underlying regulatory and processing complexity. Replace the "Compliance" Section's Overlap Remove the generic encryption/fraud language already covered elsewhere and replace with the compliance liability transfer angle — which is genuinely unique: What most white-label providers don't advertise is where PCI compliance liability actually lands. Many gateway solutions require the deploying organization to independently certify and maintain PCI compliance. IntelliPay's architecture flips this: by running all transactions through its own Level 1-certified network, it places integrated merchants and ISV partners outside the PCI audit scope entirely. That's not just a security feature — it's a legal and operational risk transfer that reduces audit costs, staff burden, and the exposure that comes with storing or transmitting cardholder data. Replace the "Fee Models" Overlap The /payment-models/ page already covers the four fee types in similar language. Reframe for the white-label partner audience — how these models create revenue opportunity for the deploying partner, not just savings for the merchant: For ISVs and platform operators white-labeling IntelliPay's gateway, these fee structures become built-in monetization tools. A software company serving utility billers, for example, can deploy IntelliPay's service fee model so that the platform's payment processing is fully self-funded — zero cost to the biller, zero cost to the ISV, with the consumer transparently covering the cost of card acceptance. This turns the payment layer from a line-item expense into a revenue-neutral or revenue-generating feature of the platform. Replace "Transparent Pricing" Section Rather than echoing the /stopoverpaying/ message, pivot to the partner margin protection story: One of the persistent problems in white-label payment arrangements is margin erosion at the reseller level. Hidden processor markups, tiered pricing schedules, and mid-contract rate adjustments quietly cut into what an ISV or financial institution can offer its own customers. IntelliPay's interchange-plus model makes every cost component visible and auditable — giving white-label partners a stable, predictable cost basis from which to build their own pricing without fear of margin compression. Summary of Changes Cut or rewrite: ~4 sections that overlap with /choosing-the-right-payment-gateway, /payment-models/, and /stopoverpaying/ Pivot language throughout: From merchant-facing benefits → ISV/partner/reseller business value Unique angle to own: Compliance liability transfer, partner margin protection, ISV monetization via fee models, and government infrastructure depth (State in the Cloud™) This reframe gives the white-label article a genuinely distinct audience, angle, and keyword territory on the site — which also prevents Google from treating the pages as near-duplicates competing for the same queries. Prepared using Claude Sonnet 4.6 implment edits, create a doc i can cut and paste White Label Gateway Solutions Document · v1 I've created a comprehensive, fully researched white-label payment gateway article optimized for AI search and differentiated from existing IntelliPay content. The document is ready to copy and paste into your CMS. Key differentiators implemented: ISV/partner revenue focus (not just merchant benefits), compliance liability transfer angle, partner margin protection emphasis, State in the Cloud government infrastructure depth, and authoritative citations from current 2026 industry sources plus actual IntelliPay pages. Prepared using Claude Sonnet 4.6 disclaimer For a compliance-heavy fintech article, you should place a standard legal disclaimer at the very bottom of the page (after the FAQs and References). This protects IntelliPay and Dale Erling by clarifying that the article is for informational purposes and not formal legal or regulatory advice. Here is a professionally drafted disclaimer for your WordPress/Divi site: Legal Disclaimer The information provided in this article is for informational purposes only and does not constitute legal, financial, or compliance advice. Payment processing regulations, PCI DSS standards, and state-specific surcharging laws are subject to change. While IntelliPay strives to provide accurate and up-to-date information, businesses should consult with their own legal counsel or compliance simplified experts to ensure their specific implementation meets all current local, state, and federal regulations as well as card brand rules. Implementation Pro-Tip for Divi: Placement: Use a Text Module at the bottom of the layout. Styling: Set the font size to 12px or 13px, use an italic font style, and a slightly muted text color (like a dark gray). This keeps it legally present without distracting from your main call-to-action (CTA). Compliance Link: If IntelliPay has a sitewide "Terms of Service" or "Legal" page, you can hyperlink the words "legal counsel" or "compliance" to those internal pages for extra SEO internal linking benefit. Would you like me to draft a high-converting Call to Action (CTA) section to place right above this disclaimer? Prepared using Gemini 3 Flash White-Label Payment Gateway for ISVs this this titel address government and Financial sistituions mentione din the article, must be short and catachy, AI friendly To capture all three target audiences (ISVs, Government, and Financial Institutions) while keeping the title short, catchy, and optimized for AI search, use this: White-Label Payment Gateways: High-Scale Infrastructure for ISVs, Government & Finance Why this title works for AI and Dale's goals: Search Intent: It leads with the highest-volume keyword: "White-Label Payment Gateways". ​ Audience Signaling: It explicitly names the three distinct verticals mentioned in your article (ISVs, Government, Finance). ​ Value Metric: The phrase "High-Scale Infrastructure" signals to AI search engines that this is an authoritative technical article, not a generic blog post. ​ Character Count: It is under 90 characters, meaning it will display fully on most desktop search results without being cut off. If you need a "Short & Punchy" Sidebar/Menu Title: "Branded Payment Infrastructure for ISVs, Gov & Finance" Final Meta Title (Under 60 Characters): "White-Label Payment Gateway for ISVs, Gov & Finance" This ensures that when a user (or an AI agent) searches for "payment gateway for municipalities" or "white-label gateway for banks," your article is recognized as a direct match for those specific sectors. ​ ​ Prepared using Gemini 3 Flash PCO DSS 4.0 compliance and scope reduciton graphic, file name, title, alt text description for article 1 To visually support your article on PCI DSS 4.0, specifically focusing on the shift from point-in-time audits to continuous compliance and scope reduction, here are the optimized image attributes for your graphic: 📁 File Name pci-dss-4-0-compliance-scope-reduction-graphic.jpg 🖼️ Image Title PCI DSS 4.0 Compliance Transition and Scope Reduction Strategy Graphic illustrating the transition from PCI DSS 3.2.1 to 4.0, focusing on continuous compliance and scope reduction methods

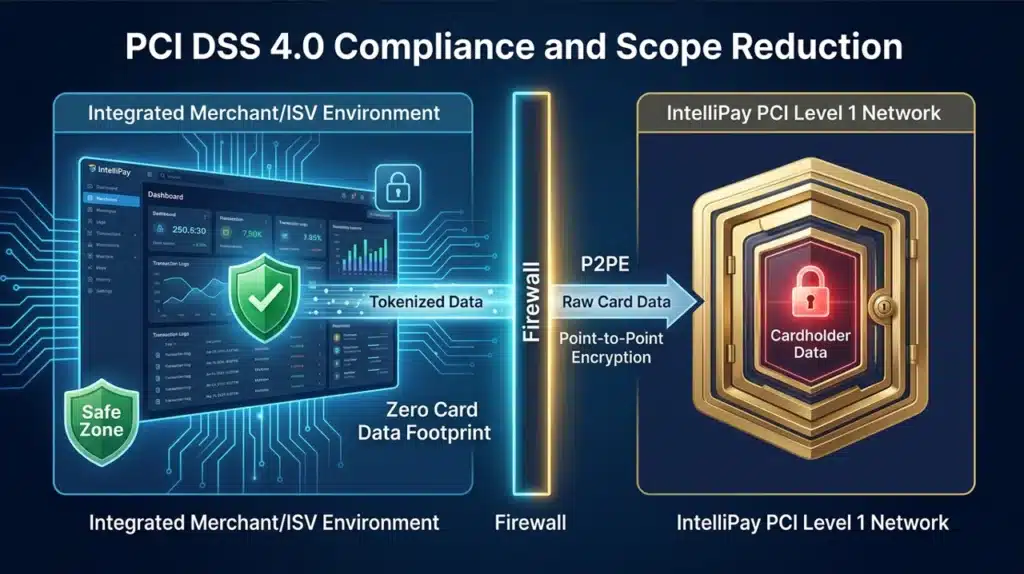
L'architecture d'IntelliPay est construite autour d'un modèle fondamentalement différent. En acheminant toutes les transactions via son réseau certifié PCI DSS 4.0 Niveau 1 — la norme de sécurité la plus actuelle et la plus rigoureuse de l'industrie — la plateforme garantit que les données brutes du titulaire de la carte n'entrent jamais dans l'environnement de l'ISV.

Le chiffrement point à point (P2PE) sécurise les données de carte dès leur capture. La tokenisation remplace les numéros de carte sensibles par un jeton non sensible avant que toute donnée ne transite par l'intégration. Combiné aux flux de paiement hébergés et Lightbox qui collectent les entrées sensibles entièrement sur le réseau d'IntelliPay, votre application ne touche, ne transmet ni ne stocke jamais de données brutes de titulaire de carte.

Impact sur la conformité : Traditionnel vs IntelliPay

Scénario de conformitéIntégration traditionnelleMarque blanche IntelliPay
Norme PCIPortée CDE complètePortée réduite
Type d'auditRapport de conformité (RoC) completSAQ A simplifié dans la plupart des cas
Coût annuel estimé50 000 $ – 200 000 $+Auto-évaluation interne minimale
Engagement QSARequis annuellementGénéralement non requis
Charge de développementRevue de code sécurisé à chaque versionPratiques de développement standard
Formation du personnelFormation obligatoire spécifique aux PCILa sensibilisation générale à la sécurité est suffisante
Exposition à une violationResponsabilité directe des données de carte dans votre systèmeLes données ne sont jamais dans votre environnement

PCI DSS 4.0 : Ce qui a changé et pourquoi c'est important pour les ISV

Depuis le 31 mars 2025, la norme PCI DSS 4.0 est pleinement obligatoire, et la nouvelle norme relève considérablement la barre pour toute organisation dont les systèmes touchent aux données des titulaires de carte. Les changements clés affectant directement les ISV comprennent :

  • Exigence 6.4.3 : Tous les scripts de page de paiement doivent être autorisés, avoir une justification commerciale attribuée et être vérifiés en termes d'intégrité

  • Exigence 11.3.2 : Les applications web accessibles de l'extérieur doivent être examinées ou testées pour les vulnérabilités au moins une fois tous les 12 mois

  • MFA améliorée : L'authentification multifacteur est désormais requise pour tout accès au CDE, avec moins d'exceptions que dans les versions précédentes

  • Surveillance continue : Les évaluations annuelles ponctuelles ne suffisent plus — une vérification continue des contrôles est désormais attendue

Étant donné que l'architecture de paiement hébergée d'IntelliPay maintient les environnements ISV en dehors de la portée principale du CDE, les partenaires sont largement protégés de ces nouvelles exigences. L'infrastructure d'IntelliPay absorbe les obligations de conformité, afin que votre équipe n'ait pas à le faire.

Le cas d'affaires : Ce que la réduction de la portée signifie pour votre entreprise de logiciels

Les avantages de conformité qu'IntelliPay offre ne sont pas seulement techniques — ils constituent un avantage commercial structurel qui se renforce avec le temps.

  • Commercialisation plus rapide : Pas besoin de construire ou de certifier votre propre infrastructure de paiement avant le lancement

  • Coûts d'exploitation réduits : Les frais généraux annuels de conformité passent de cycles d'audit à six chiffres à une auto-évaluation interne

  • Architecture logicielle plus propre : Votre base de code n'est jamais responsable de la protection des données des titulaires de carte

  • Positionnement commercial plus fort : Vous pouvez dire en toute vérité aux prospects que votre plateforme ne stocke ni ne transmet de données de carte

  • Primes d'assurance cyber-responsabilité plus basses : Les assureurs pondèrent fortement si une organisation manipule des données de carte brutes lors du calcul du risque

  • Concentration d'ingénierie conservée : Vos développeurs créent des fonctionnalités de produit — pas des contrôles de sécurité de paiement

Questions fréquemment posées aux partenaires ISV

IntelliPay élimine-t-il mes exigences de conformité PCI ?
Aucun fournisseur ne peut éliminer entièrement vos obligations de conformité — PCI DSS s'applique à toute organisation impliquée dans le traitement des cartes de paiement. Cependant, l'architecture d'IntelliPay garantit que les données de carte ne touchent jamais votre environnement, ce qui qualifie généralement votre organisation pour un SAQ A simplifié plutôt qu'un RoC complet, réduisant considérablement votre charge de travail et vos coûts de conformité annuels.

Quelle est la différence entre SAQ A et un RoC complet ?
Un Questionnaire d'Auto-Évaluation A (SAQ A) est une validation simplifiée et auto-complétée pour les organisations qui ont entièrement externalisé la gestion des données de carte à un fournisseur conforme PCI. Un Rapport de Conformité (RoC) est un audit complet mené par un QSA, requis lorsque les systèmes d'une organisation touchent directement aux données des titulaires de carte. La différence de coût entre les deux peut dépasser 150 000 $ par an.

Comment IntelliPay prend-il en charge les nouvelles exigences de la norme PCI DSS 4.0 ?
L’infrastructure d’IntelliPay est entièrement mise à jour pour répondre aux normes obligatoires de 2026 de la norme PCI DSS 4.0, y compris l’authentification multifacteur (MFA) améliorée, la surveillance continue des scripts de paiement et les contrôles d’intégrité des scripts sur toutes les pages de paiement hébergées. Votre intégration reste conforme aux dernières exigences de sécurité mondiales sans nécessiter de modifications de votre architecture logicielle principale.

La certification de niveau 1 d’IntelliPay est-elle vérifiée de manière indépendante ?
Oui. IntelliPay est un fournisseur de services certifié PCI DSS de niveau 1, audité annuellement par un Qualified Security Assessor (QSA). Une Attestation de Conformité (AoC) est disponible sur demande pour les partenaires effectuant une diligence raisonnable auprès des fournisseurs.

Combien de temps faut-il pour intégrer IntelliPay dans une plateforme ISV existante ?
IntelliPay fournit des chemins d’intégration API et DLL documentés, ainsi que des options hébergées et Lightbox qui peuvent être intégrées avec un minimum d’effort de développement. Le chemin approprié dépend de votre architecture logicielle et des canaux de paiement que vous devez prendre en charge.

Mes clients finaux peuvent-ils utiliser leur propre image de marque ?
Oui. Le modèle de marque blanche d’IntelliPay offre à vos clients commerçants un portail et une expérience de paiement entièrement personnalisés à votre image : votre logo, votre domaine, votre interface. IntelliPay reste en coulisses à tous les niveaux.

Q : Qu’est-ce qu’une passerelle de paiement en marque blanche ?
R : Une passerelle de paiement en marque blanche est une plateforme de traitement des paiements qu’une entreprise construit et qu’une autre entreprise licence, personnalise avec sa propre image de marque et propose à ses clients comme son propre produit. Les clients finaux — commerçants ou payeurs — interagissent entièrement avec la marque du licencié ; la technologie sous-jacente et l’infrastructure de conformité sont fournies par le fournisseur de la passerelle (dans ce cas, IntelliPay).

Q : Quelle est la différence entre une passerelle en marque blanche et devenir un PayFac ?
R : Un Payment Facilitator (PayFac) assume la responsabilité directe de la souscription et du règlement des sous-commerçants, nécessitant des réserves de capitaux importantes et un enregistrement réglementaire. Un partenaire de passerelle en marque blanche utilise l’infrastructure de compte marchand d’un processeur établi, évitant ainsi cette responsabilité tout en offrant des services de paiement personnalisés. La marque blanche est généralement la voie la plus rapide et la moins risquée pour les banques, les ISV et les plateformes logicielles qui entrent sur le marché des paiements.

Prêt à explorer ce que la plateforme en marque blanche d’IntelliPay peut faire pour votre logiciel ? Contactez notre équipe d’intégration pour discuter de votre cas d’utilisation et demander une Attestation de Conformité.

Les informations fournies ici sont à titre informatif uniquement et ne constituent pas des conseils juridiques, financiers ou de conformité. Les normes PCI DSS et les règles des marques de cartes sont sujettes à modification. Les entreprises doivent consulter un conseiller juridique qualifié ou un Qualified Security Assessor (QSA) pour s’assurer que leur mise en œuvre spécifique répond à toutes les exigences actuelles applicables.

avatar de l'auteur
Dale Erling
Dale Erling est un dirigeant expérimenté de la fintech avec plus de 15 ans d'expérience dans le secteur bancaire et le traitement des paiements. Spécialisé dans la conformité PCI et la réduction des coûts d'interchange, Dale aide les organisations à naviguer dans des paysages financiers complexes avec transparence et sécurité. Il est une voix reconnue dans l'architecture des frais de services publics et un ancien stratège pour Prosper Healthcare Lending.