
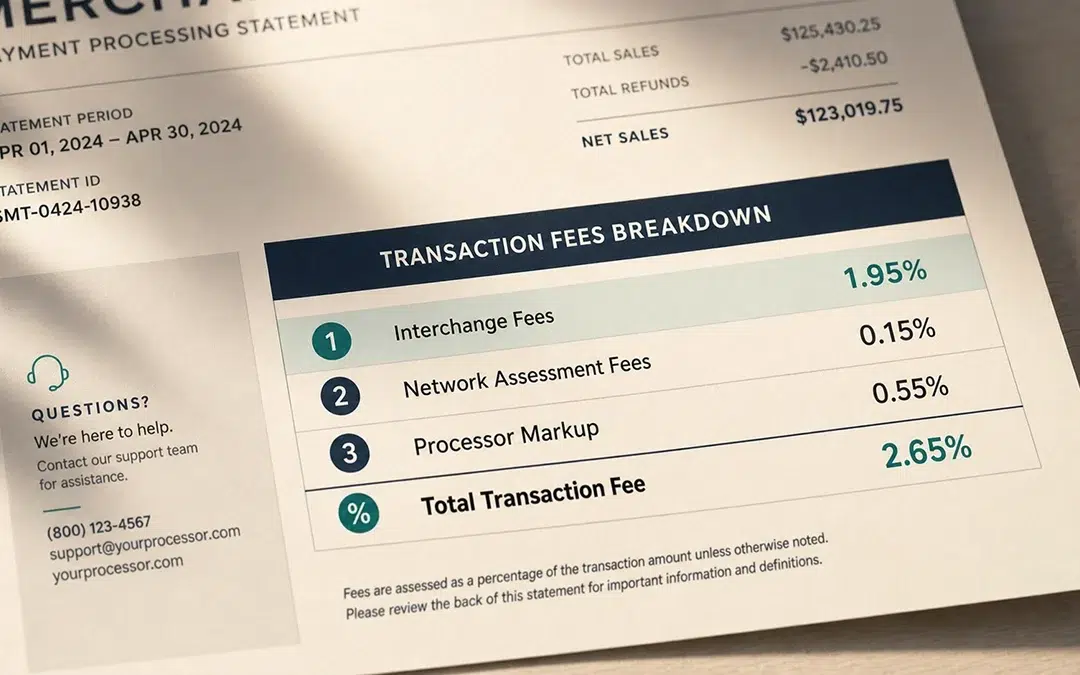
Frais d'interchange expliqués : ce qu'ils sont, qui les fixe et comment payer moins
L'interchange n'est pas une invention de votre processeur. Il s'agit d'une structure de frais publiée par les réseaux de cartes, et sa compréhension est le moyen le plus rapide de voir quelle partie de vos coûts de traitement est fixe et quelle partie est négociable.
La version courte
- L'interchange fait partie du coût d'acceptation des cartes, mais les commerçants le paient généralement indirectement par le biais des frais de traitement totaux sur leur relevé.12
- Visa et Mastercard publient les taux d'interchange, et votre processeur ajoute sa propre marge par-dessus.12
- Le taux qui s'applique dépend du type de carte, de la manière dont la carte est acceptée, de votre secteur d'activité, du moment et de la qualification de la transaction dans la bonne catégorie.12
- Les tableaux actuels d'avril 2026 de Visa pour les États-Unis montrent toujours des différences majeures entre les débits réglementés, les cartes de crédit grand public, les cartes commerciales et les programmes spéciaux comme les services publics et les gouvernements.1
- Pour l'optimisation commerciale Visa, le cadre actuel est le Produit Commercial 3 dans le barème publié, et non un raccourci obsolète et vague seul.1
Réponses rapides
- Les commerçants peuvent-ils négocier l'interchange ? Pas directement. Ce que les commerçants négocient généralement, c'est la marge du processeur ou de l'acquéreur ajoutée aux taux publiés par les réseaux.2
- Quel est l'exemple publié le moins cher et le plus courant dans le tableau Visa actuel ? Le débit réglementé à 0,05 % + 0,21 $ est l'un des exemples les plus clairs et les moins chers du barème Visa d'avril 2026.1
- Qu'est-ce qui fait généralement augmenter les coûts ? Les produits de carte plus coûteux, l'acceptation sans présentation de carte, une mauvaise qualification, les catégories non qualifiées et les prix groupés du processeur peuvent tous augmenter ce qu'un commerçant paie réellement.12
Lorsque vous regardez votre relevé de commerçant, vous voyez généralement un seul chiffre total : ce que vous avez payé pour accepter les cartes ce mois-là. Mais ce total est composé de plusieurs éléments, et le plus important est généralement l'interchange, une structure de frais définie par Visa et Mastercard qu'ils publient et mettent à jour régulièrement.12 Votre processeur vous répercute ce coût et ajoute sa propre marge par-dessus. Savoir ce qu'est l'interchange et ce qu'est la marge du processeur est le moyen le plus rapide de comprendre ce que vous payez réellement.
Ce qu'est réellement l'interchange
Chaque fois qu'un client paie par carte, de l'argent circule entre l'institution financière qui gère le côté marchand de la transaction et celle qui a émis la carte. Les frais d'interchange sont les frais de transfert utilisés dans ce système.12 Visa affirme que les frais de remboursement d'interchange sont des frais de transfert entre institutions financières, tandis que Mastercard déclare que les taux d'interchange sont généralement payés par les acquéreurs aux émetteurs sur les transactions d'achat.12
Voici la partie que les commerçants doivent connaître : votre processeur n'invente pas les frais d'interchange et ne les contrôle généralement pas. Visa et Mastercard publient les structures tarifaires, et votre processeur ajoute sa propre tarification par-dessus.12 En pratique, le coût total de votre acceptation de carte se décompose généralement en frais d'interchange, frais de réseau et marge du processeur.
Qui le fixe et comment ça marche
Visa et Mastercard publient les taux d'interchange et les critères de qualification qui y sont liés.12 Mastercard affirme n'avoir aucune implication dans les politiques ou accords de tarification des acquéreurs et des commerçants, et que les frais d'interchange ne sont qu'une composante du taux de remise du commerçant fixé par les acquéreurs.2 Ainsi, lorsque vous négociez avec un processeur, vous négociez généralement son modèle de tarification et sa marge, et non le barème d'interchange de base lui-même.
Ce qui modifie votre tarif
Il n'existe pas de taux d'interchange unique qui s'applique à toutes les entreprises ou à toutes les cartes.12 Le taux dépend de facteurs tels que le type de carte utilisé, la manière dont le paiement est accepté, la catégorie du commerçant, le moment de la transaction et si la transaction remplit les critères pour un meilleur taux.12
Type de carte
Une carte de débit réglementée de base ne coûte pas la même chose qu'une carte à récompenses, une carte d'entreprise ou une carte d'achat d'entreprise.1 Les barèmes Visa d'avril 2026 séparent les catégories de cartes de débit consommateur, de cartes de crédit consommateur, d'entreprise, d'achat d'entreprise, prépayées et autres, car l'économie est différente pour chacune.1
Comment vous le traitez
Les transactions par carte physique sont généralement qualifiées différemment des transactions sans carte physique, telles que les paiements en ligne, saisis au clavier ou récurrents.1 Les tables actuelles de Visa séparent clairement de nombreuses catégories de cartes physiques et sans carte physique, et Mastercard liste également les détails des transactions et les règles de qualification dans la détermination des taux.12
Votre secteur d'activité
Le secteur d'activité est plus important que ce que de nombreux commerçants réalisent. Visa publie des catégories distinctes pour des domaines tels que le gouvernement, l'éducation, la santé, l'assurance, les œuvres caritatives, les services publics, les restaurants, les voyages, et plus encore.1 Si votre configuration de catégorie de commerçant est incorrecte, vous pourriez payer des taux conçus pour un type d'entreprise différent.
Qualité et timing des données
Pour l'optimisation des cartes commerciales, les commerçants devraient cesser de penser uniquement en termes de vieux raccourcis vagues et se concentrer sur le parcours de qualification actuel de Visa qui apparaît dans le calendrier d'avril 2026 : Produit Commercial 3.1 Mastercard indique également que la qualification des interbancaires peut dépendre de la soumission de données de transaction améliorées et du temps écoulé entre l'autorisation et le règlement.2
En termes simples, de meilleures données de transaction et des opérations de traitement plus propres peuvent aider certaines transactions à se qualifier pour de meilleures catégories, tandis que des données faibles ou un règlement lent peuvent les pousser vers des catégories plus coûteuses.2 Cela signifie que la négligence dans les flux de facturation, le règlement ou la gestion des cartes commerciales peut augmenter silencieusement les coûts au fil du temps.
Exemples concrets tirés des barèmes actuels
La manière la plus claire d'expliquer les interbancaires est d'utiliser des exemples publiés au lieu de moyennes sectorielles vagues. Ces exemples proviennent directement du calendrier des interbancaires américain de Visa, effectif à partir du 18 avril 2026.1
| Ce que vous traitez | Taux publié | Pourquoi c'est important |
|---|---|---|
| Carte de débit réglementée | 0.05% + $0.21 | C'est l'un des exemples les plus clairs de la façon dont la tarification des cartes de débit réglementées diffère de nombreuses catégories de cartes de crédit et de débit exemptées.1 |
| Carte de crédit consommateur, carte de détail, toutes autres produits, seuil I | 1.43% + $0.10 | Un point de référence publié utile pour les cartes de crédit standard des consommateurs à la caisse.1 |
| Carte de crédit consommateur gouvernementale | 1.55% + $0.10 | Montre que les commerçants gouvernementaux peuvent tomber dans leurs propres catégories de programmes.1 |
| Service public, carte non présente, crédit consommateur | $0.75 | Rappel utile que certaines catégories de services publics utilisent des structures à frais fixes au lieu du modèle habituel de pourcentage plus ticket.1 |
| Produit Commercial 3 | 1.75% + $0.10 | Ceci est la catégorie d'optimisation commerciale actuelle clé de Visa à surveiller en 2026.1 |
| Carte commerciale présente | 2.50% + $0.10 | Indique la différence de coût entre l'acceptation standard des cartes commerciales et les catégories commerciales mieux qualifiées.1 |
| Carte commerciale non présente | 2.70% + $0.10 | Illustre comment les transactions par carte commerciale non présente peuvent être considérablement plus élevées que les tarifs commerciaux optimisés.1 |
| Crédit consommateur non qualifié | 3.15% + $0.10 | Un rappel que les transactions qui ne sont pas qualifiées peuvent devenir beaucoup plus coûteuses.1 |
Pourquoi votre modèle de tarification est important
Même lorsque l'interchange est publié et transparent au niveau du réseau, la manière dont votre processeur structure les prix détermine toujours la facilité avec laquelle vous pouvez comprendre vos coûts réels.2 Un modèle à taux forfaitaire ou à paliers peut masquer la différence entre une transaction par carte de débit à faible coût et une transaction par carte de récompense ou commerciale coûteuse.
La tarification Interchange-plus ne modifie pas le calendrier d'interchange sous-jacent, mais elle rend généralement le relevé plus facile à auditer car elle sépare le coût défini par le réseau de la majoration du fournisseur. Si votre processeur ne peut pas ou ne veut pas montrer la ventilation, vous êtes laissé dans le doute.
Comment réduire vos coûts
Les commerçants ne peuvent pas négocier l'interchange directement avec Visa ou Mastercard, mais ils peuvent réduire le coût total de traitement en améliorant la qualification et en contrôlant la majoration appliquée.12
- Vérifiez votre code de catégorie de commerçant. Si vous êtes une agence gouvernementale, un service public ou un autre commerçant spécialisé mais que vous êtes configuré dans la mauvaise catégorie, vous pourriez passer à côté de meilleurs tarifs publiés.1
- Traitez correctement les transactions en personne. Si une transaction avec carte présente est saisie manuellement alors qu'elle devrait être insérée ou sans contact, vous pourriez vous retrouver dans une catégorie plus coûteuse.1
- Soumettez des données commerciales améliorées. Pour Visa, concentrez-vous sur la prise en charge par votre système du chemin d'optimisation commerciale actuel lié au Produit Commercial 3 et aux exigences de données associées. Pour Mastercard, les données de transaction améliorées restent importantes pour certains scénarios de qualification.12
- Réglez à temps. Mastercard indique spécifiquement le temps entre l'autorisation et la compensation comme faisant partie de la qualification.2
- Examinez les relevés pour les déclassifications ou les modèles non qualifiés. S’il y a trop de transactions facturées comme non qualifiées, il y a généralement une raison qui mérite une enquête.1
- Utilisez l’ACH lorsque la carte n’est pas requise. L’ACH n’implique pas d’interchange de carte, ce qui en fait une option moins coûteuse pour la facturation récurrente, les grosses factures ou certains paiements de services publics et interentreprises.
- Passez à la tarification interchange-plus si vous utilisez une tarification forfaitaire ou échelonnée. Cela vous donne généralement une meilleure visibilité sur ce qui est fixe et ce qui est négociable.
Quand IntelliPay est pertinent
IntelliPay convient aux commerçants qui souhaitent une tarification transparente, un support pour l’alignement des catégories de commerçants, des options ACH et une aide pour comprendre d’où proviennent les coûts de traitement. C’est le plus important pour les organisations ayant des flux de paiement plus complexes, y compris les gouvernements, les services publics, les soins de santé, les assurances et la facturation interentreprises.
Nous ne prétendons pas « battre l’interchange ». C’est ainsi que fonctionnent les économies des cartes. Ce que nous pouvons faire, c’est vous montrer ce que vous payez, vous aider à améliorer la qualification lorsque c’est possible et éviter de cacher la marge dans un taux groupé.
IntelliPay traite les paiements pour les entreprises, les agences gouvernementales, les services publics, les organisations de soins de santé et les organisations à but non lucratif à travers les États-Unis. Nous utilisons la tarification interchange-plus comme option standard afin que les commerçants puissent voir plus clairement d’où proviennent leurs coûts de traitement par carte.
Si vous souhaitez mieux comprendre vos coûts de traitement actuels, nous pouvons examiner votre relevé et vous montrer où la tarification, la configuration et la qualification peuvent affecter ce que vous payez.
Parlez à un consultantQuestions fréquentes
Quelle est la différence entre l'interchange et ce que je paie à mon processeur ?
L’interchange est une partie du coût total de l’acceptation des cartes. Le montant total que vous payez peut également inclure les frais de réseau et la marge de votre processeur.12
Puis-je négocier l'interchange directement avec Visa ou Mastercard ?
Généralement non. Les réseaux publient les taux d’interchange, mais les commerçants négocient normalement uniquement la tarification du processeur ou de l’acquéreur superposée à ces taux.2
Pourquoi certaines transactions coûtent-elles beaucoup plus cher que d'autres ?
Les taux varient selon le type de carte, la catégorie de commerçant, le canal de transaction, le moment et si la transaction est éligible à une meilleure catégorie.12
Les termes Niveau 2 et Niveau 3 sont-ils toujours appropriés pour Visa ?
Ils sont toujours utilisés dans les conversations de l’industrie, mais les commerçants devraient prêter attention aux catégories actuelles d’optimisation commerciale de Visa dans les tableaux publiés, en particulier le Produit Commercial 3 du calendrier d’avril 2026.1
Sources
- Frais de remboursement d’interchange Visa U.S.A., en vigueur le 18 avril 2026. PDF Visa.
- Mastercard, « Interchange Fees and Rates Explained », documentation pour les commerçants américains, consulté en mai 2026. Page commerçant Mastercard.
