
IntelliPay es un procesador de pagos certificado PCI DSS Nivel 1 que ofrece precios transparentes de intercambio más margen sin comisiones ocultas, sirviendo a empresas, agencias gubernamentales y firmas de servicios profesionales en todo el país desde 2004.
Respuesta Rápida
How do you read a merchant statement?
Empieza por encontrar tus comisiones totales y tu volumen total de tarjetas. Divide las comisiones totales entre el volumen total y multiplica por 100. Esa es tu tasa efectiva. Si es superior al 3%, tienes preguntas que hacer. Luego, identifica si tienes una estructura de precios interchange-plus o por tramos. Interchange-plus te muestra lo que realmente pagaste. La estructura por tramos lo oculta. El resto de esta guía te explica qué significa cada sección de tu extracto y qué debes buscar.
La mayoría de los comerciantes revisan su extracto de procesamiento cada mes sin leerlo. Algunos echan un vistazo al total y siguen adelante. Este es uno de los hábitos más caros en las operaciones de pequeñas empresas.
Tu extracto es el único documento que muestra lo que realmente pagaste para aceptar tarjetas. Te dice si tu procesador te está cobrando de forma justa. Te dice qué comisiones subieron y por qué. Y te dice si la tasa que te cotizaron cuando te registraste es la tasa que estás pagando realmente hoy. Saca el extracto del mes pasado y sigue esta guía.
El único número que más importa: Tu Tasa Efectiva
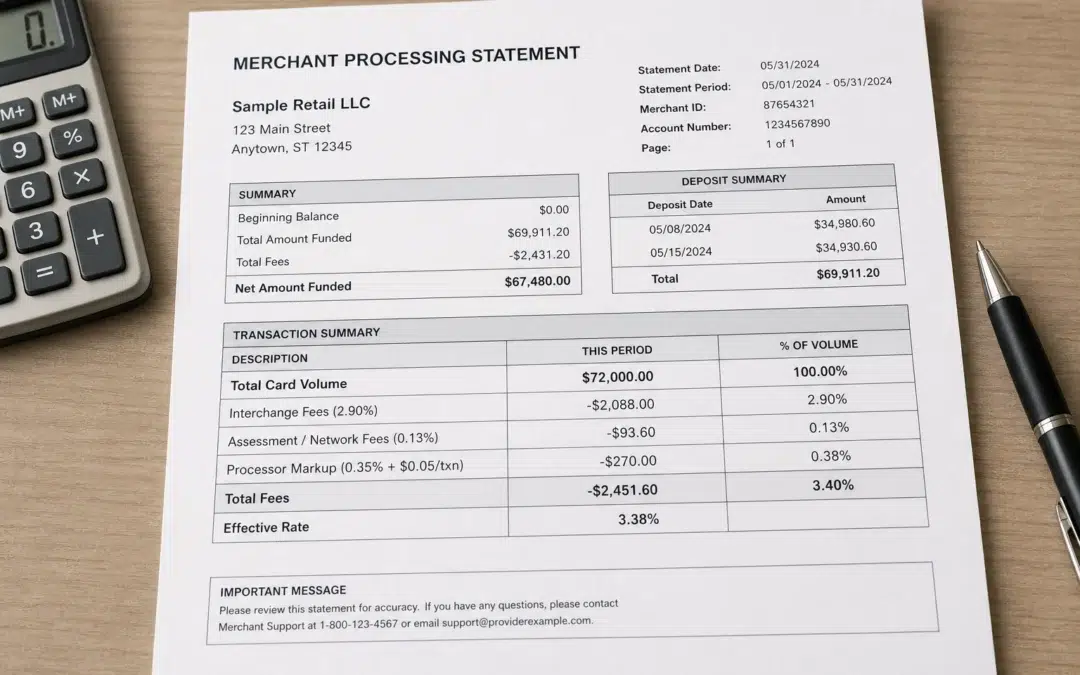
Antes de mirar cualquier línea individual, calcula tu tasa efectiva. Este es el número más útil en cualquier extracto de comerciante.
Fórmula de la Tasa Efectiva
Comisiones Totales ÷ Volumen Total de Tarjetas × 100
Ejemplo: 1.850 € en comisiones sobre 72.000 € de volumen = 2,57 % de tasa efectiva
Una tasa efectiva típica para una pequeña empresa con un plan justo oscila entre el 2 % y el 2,8 %, dependiendo de tu combinación de tarjetas. Por encima del 3 % deberías pedir a tu procesador que te explique exactamente qué está impulsando el coste. Por encima del 3,5 % casi con toda seguridad estás pagando de más.
Tu tasa efectiva tiene en cuenta todo: interchange, comisiones de evaluación, margen del procesador y todas las comisiones mensuales fijas. Es el número a comparar mes a mes, y el número a utilizar cuando obtengas una cotización de otro procesador. Que un nuevo procesador te cotice una tasa más baja no significa nada si no conoces tu tasa efectiva actual para compararla.
Las Tres Capas de Cada Comisión de Procesamiento
Cada comisión de tu extracto proviene de uno de estos tres lugares. Entender cuál es cuál es la base para leer cualquier extracto.
| Capa de Comisión | ¿Quién la Establece? | ¿Negociable? | Coste Típico |
|---|---|---|---|
| Intercambio | Visa y Mastercard. Publicado y actualizado dos veces al año. | No. Igual para todos los procesadores del mundo. | 1,15 % a 2,90 %+ dependiendo del tipo de tarjeta, cómo se aceptó y si es una tarjeta estándar, de recompensas o de empresa |
| Comisiones de Evaluación | Visa y Mastercard. Se cobran por usar su red. | No. Igual para todos los procesadores del mundo. | Visa ~0.14% del volumen. Mastercard ~0.1375%. |
| Margen del procesador | Tu procesador. Aquí es donde obtienen su margen. | Sí. Esta es la única capa negociable. | 0.2% a 1%+ dependiendo del procesador y el plan |
Por qué el Tipo de Tarjeta Cambia lo que Pagas
No todas las tarjetas de crédito cuestan lo mismo de procesar. Una tarjeta básica Visa de consumidor deslizada en persona cuesta alrededor del 1.51% + $0.10. El mismo cliente te entrega una Visa Infinite o Mastercard World Elite y pagas entre 50 y 100 puntos básicos más. Las tarjetas de empresa y corporativas se encuentran en ese mismo rango superior. El banco emisor utiliza el intercambio para financiar las recompensas, y tú eres quien lo financia.
La combinación de tus tarjetas impulsa tu tasa efectiva más que casi cualquier otra cosa. Si tus clientes se inclinan por tarjetas de recompensas premium o pagan con tarjetas de empresa, tu extracto lo reflejará. Eso no es que tu procesador te cobre de más. Son las redes de tarjetas las que cobran lo que cobran. El lugar para buscar ahorros es en cómo tu procesador aumenta el precio sobre el intercambio, no en el intercambio en sí.
Las Transacciones sin Presencia Física de Tarjeta Cuestan Más
Los pagos en línea, los pagos por teléfono y las entradas de terminal virtual cuestan más que las transacciones en persona con tarjeta. Esto no es que tu procesador esté añadiendo margen. Son las redes de tarjetas las que cobran una tasa de intercambio más alta porque el riesgo de fraude es mayor cuando la tarjeta no está físicamente presente.
Así es como se ve la diferencia en la práctica:
| Tipo de transacción | Rango típico de intercambio (tarjetas de crédito) |
|---|---|
| Tarjeta presente, consumidor estándar | 1.15% a 1.65% + $0.10 |
| Tarjeta presente, recompensas premium o de empresa | 1.65% a 2.40% + $0.10 |
| Tarjeta no presente (en línea, teléfono, terminal virtual), consumidor estándar | 1.80% a 2.30% + $0.10 |
| Tarjeta no presente, recompensas premium o de empresa | 2.10% a 2.90%+ + $0.10 |
| Débito regulado (Durbin, emitido por grandes bancos) | Limitado a $0.21 + 0.05% por ley federal |
Si aceptas pagos tanto en persona como en línea, tu extracto de intercambio más margen mostrará diferentes tarifas para cada canal. Eso es correcto y esperado. En un extracto escalonado, tus transacciones en línea casi siempre caen en el grupo no calificado, que es el nivel más caro y donde tu procesador obtiene el mayor margen. Eso no es una coincidencia.
La razón por la que el precio de intercambio más margen es importante es que te muestra las tres capas por separado. Puedes ver exactamente cuánto pagaste en intercambio, cuánto pagaste en tarifas de red y cuánto cobró tu procesador adicionalmente. En el precio escalonado, las tres capas se mezclan en grupos de tarifas y no puedes ver el desglose.
Para una mirada más profunda a cómo funcionan las tasas de intercambio y qué las hace subir o bajar, consulta la guía de tarifas de intercambio de IntelliPay que cubre las tablas de tarifas actuales de Visa y Mastercard.
Extractos Interchange-Plus vs. Extractos por Tramos
Cómo se ve tu extracto depende enteramente del modelo de precios que utilice tu procesador. Los dos más comunes son intercambio más margen y escalonado.
Extractos Interchange-Plus
En un extracto de intercambio más margen, cada categoría de transacción aparece como su propia línea con la tasa de intercambio real al lado. Podrías ver algo como "Visa CPS Retail Credit: $24,300 al 1.51% + $0.10". Debajo de esas líneas, ves un margen fijo aplicado a todo: "Margen del procesador: 0.25% + $0.10 por transacción."
Este es el formato que le brinda visibilidad completa. Puede buscar cualquier tipo de intercambio en el calendario de intercambios publicado por Visa o en las tablas de intercambio de Mastercard y verificar que lo que se le cobró coincide con lo que publica la red. El único número que puede variar de su tarifa cotizada es la línea de margen del procesador. Si el margen es coherente con lo que se le prometió, se le está tratando de manera justa.
Extractos por Tramos
En un extracto escalonado, las transacciones se clasifican en tres categorías: calificadas, medianamente calificadas y no calificadas. Cada categoría tiene una tarifa fija. Usted paga la tarifa calificada en sus transacciones más baratas y la tarifa no calificada en las más caras. No tiene forma de verificar si una transacción se clasificó correctamente y no puede ver cuánto del costo corresponde a intercambio frente a margen.
Los precios escalonados benefician al procesador, no al comerciante. El procesador compra el intercambio a la tarifa real y le factura la tarifa escalonada. La diferencia es su margen y es invisible para usted. Las tarjetas de recompensas y las tarjetas de empresa casi siempre terminan en las categorías no calificadas, que es donde la mayoría de los procesadores obtienen la mayor parte de su margen.
Cómo saber en qué modelo de precios se encuentra
Mire su extracto. Si ve categorías de transacciones etiquetadas con tipos de tarjetas y tarifas como "Visa CPS Retail" o "Mastercard World Elite" con tarifas específicas al lado de cada una, está en intercambio plus. Si ve categorías etiquetadas como "Calificadas", "Medianamente Calificadas" y "No Calificadas" con tarifas fijas, está en precios escalonados. Si no está seguro, llame a su procesador y pregunte directamente.
La Sección de Comisiones Mensuales Fijas
Cada extracto tiene una sección de tarifas fijas en dólares que aparecen cada mes independientemente de su volumen. Vale la pena revisarlas detenidamente porque a menudo es donde los procesadores agregan silenciosamente margen con el tiempo.
| Nombre de la tarifa | Qué es | Rango razonable |
|---|---|---|
| Tarifa de servicio mensual | Tarifa base por mantener su cuenta de comerciante | Entre 5 y 15 dólares |
| Tarifa de extracto | Por generar y entregar su extracto mensual | Entre 5 y 10 dólares. Muchos procesadores han eliminado esta tarifa. |
| Tarifa de cumplimiento PCI | Cubre la administración del cumplimiento PCI DSS y a menudo incluye cobertura de brechas | Entre 5 y 20 dólares. Pregunte qué incluye. |
| Tarifa de lote | Se cobra cada vez que cierra y envía un lote de transacciones para su liquidación | Entre 0,10 y 0,30 dólares por lote. Un lote por día es lo estándar. |
| Tarifa de pasarela | Tarifa mensual por acceso a la pasarela de pago si su procesador la cobra por separado | Entre 0 y 25 dólares. Muchos procesadores incluyen esto en la tarifa de servicio. |
| Tarifa anual | Una tarifa anual de cuenta que cobran algunos procesadores | Debería ser 0 dólares. Esto es margen puro. Rechácelo. |
Sume todas sus tarifas mensuales fijas. Para una pequeña empresa típica, deberían sumar menos de 30 dólares. Si las suyas son más altas, pida a su procesador que le explique cada una. Algunas son legítimas y otras no. Los procesadores cuentan con el hecho de que la mayoría de los comerciantes no preguntarán.
Comisiones que No Deberían Estar Ahí
Algunas tarifas en los extractos de comerciantes son genuinamente inexplicables. Aquí están las que debe cuestionar de inmediato.
Comisión por incumplimiento de PCI. Si no ha completado su cuestionario anual de autoevaluación de PCI, algunos procesadores cobran una penalización mensual de $20 a $50. Esto se puede evitar. Complete su SAQ. Si no está seguro de cómo hacerlo, pida ayuda a IntelliPay o a su procesador. La comisión desaparece cuando cumpla con los requisitos.
Comisiones regulatorias y de acceso a la red. Algunos procesadores cobran comisiones con nombres como "Comisión de Producto Regulatorio", "Comisión de Acceso a la Red y Uso de Marca" o "Comisión de Autorización de Red". Algunas de estas son costos reales de traspaso. Algunas son márgenes inventados. Pregunte a su procesador cuál es el origen de cada una. Si no pueden señalarle un calendario de comisiones publicado por la red de tarjetas, le están cobrando por algo que no existe.
Comisión mínima mensual de procesamiento. Esto aparece cuando su volumen de procesamiento cae por debajo de un umbral en su contrato. Revise su acuerdo original. Si hay un mínimo mensual, usted lo sabía. Si no lo hay, discútalo.
Aumentos de tarifas ocultos en su extracto. Los procesadores generalmente pueden cambiar sus tarifas con un aviso de 30 días, y ese aviso suele ser un pequeño párrafo en la tercera página de su extracto. Si su tarifa efectiva aumentó este mes, revise las últimas páginas de su extracto para ver si hay un aviso de cambio de tarifa. Si encuentra uno y no lo vio hasta ahora, sabe cuánto necesitan cambiar sus hábitos de lectura de extractos.
Cómo Auditar tu Extracto en Cinco Pasos
Auditoría mensual de extractos en cinco pasos
Paso 1. Calcule su tarifa efectiva. Comisiones totales divididas por volumen total por 100. Anótelo cada mes.
Paso 2. Identifique su modelo de precios. Interchange-plus o escalonado. Si es escalonado, debería solicitar un presupuesto de interchange-plus.
Paso 3. Sume sus comisiones mensuales fijas. Deberían sumar menos de $30. Si son más altas, pida una explicación de cada comisión.
Paso 4. Busque comisiones que no reconozca. Pida a su procesador que explique el origen de cualquier comisión que no pueda identificar.
Paso 5. Compare con el mes pasado y el año pasado. Si su tarifa efectiva aumentó, averigüe por qué antes de que vuelva a aumentar.
Cómo se ve un Extracto Correcto
Una cuenta de comerciante bien valorada en interchange-plus se ve así:
Las comisiones por transacción se desglosan por categoría de tarjeta mostrando la tarifa de intercambio real. El margen del procesador es un solo elemento, consistente con lo cotizado. Las comisiones de red como las evaluaciones de Visa aparecen a las tarifas publicadas. Las comisiones fijas mensuales son mínimas y se explican. No hay comisiones que no pueda identificar.
Si su extracto no se ve así, tiene un problema de transparencia o un problema de precios. Ambos merecen ser solucionados. IntelliPay utiliza precios interchange-plus sin comisiones ocultas. Cada línea de un extracto de IntelliPay es explicable. Consulte la guía de cuentas de comerciante que explica cómo funcionan los precios interchange-plus y qué preguntar a un procesador para obtener un desglose completo de cómo es una cuenta de comerciante transparente.
Si desea que revisemos su extracto actual y le digamos si está pagando una tarifa justa, eso es algo que IntelliPay hace. Sin compromiso. Consulte la página de IntelliPay 'Deja de pagar de más' para ver cómo funciona.
Preguntas frecuentes
¿Qué es una tasa efectiva en un extracto de comerciante?
Tarifas totales divididas por el volumen total de tarjetas, expresado como un porcentaje. Es el número más útil para entender lo que realmente paga para aceptar tarjetas. Una tasa efectiva típica para una pequeña empresa con un plan justo oscila entre el 2% y el 2.8%. Por encima del 3%, pida a su procesador que le explique por qué.
¿Cuál es la diferencia entre la tarificación interchange-plus y la tarificación por niveles en un extracto?
En interchange-plus, ve el costo de intercambio real para cada tipo de transacción como un elemento de línea separado, más un margen fijo del procesador que puede verificar. En precios por niveles, las transacciones se agrupan en categorías calificadas, semi-calificadas y no calificadas a tasas fijas. No puede ver el costo de intercambio real ni el margen del procesador. Interchange-plus es casi siempre más barato para los comerciantes que lo entienden.
What are assessment fees on a merchant statement?
Tarifas cobradas directamente por Visa y Mastercard por usar su red. Visa cobra aproximadamente el 0.14% del volumen. Mastercard cobra aproximadamente el 0.1375%. Estas son idénticas para cada procesador y no son negociables. Si su extracto muestra tasas de evaluación más altas que estas, su procesador las está aumentando.
Why did my processing fees go up without explanation?
Tres razones comunes: su combinación de tarjetas cambió y se procesaron más tarjetas de recompensas o de negocios, Visa o Mastercard actualizaron las tasas de intercambio en abril u octubre, o su procesador aumentó su margen. Los procesadores pueden cambiar las tarifas con tan solo 30 días de aviso oculto en su extracto mensual. Compare su tasa efectiva con el mismo mes del año pasado. Si aumentó, pregunte a su procesador exactamente qué tarifas cambiaron.
What fees on a merchant statement are negotiable?
El margen del procesador es negociable. En interchange-plus se muestra como un porcentaje y una cantidad por transacción además del intercambio. Las tarifas fijas mensuales como las tarifas de extracto, las tarifas PCI y las tarifas de lote a menudo son negociables, especialmente con volumen. El intercambio, las tarifas de evaluación y las tarifas de red las establecen las redes de tarjetas y son las mismas para cada procesador.
What is a PCI compliance fee and is it legitimate?
Puede serlo. Una tarifa PCI legítima cubre la administración de su programa de cumplimiento PCI DSS, el acceso al cuestionario de autoevaluación, la cobertura de brechas o el escaneo de vulnerabilidades. No es legítima cuando es simplemente una línea de margen adicional sin nada detrás. Pregunte a su procesador qué incluye la tarifa. Si no pueden responder específicamente, insista. El Consejo de Estándares de Seguridad PCI publica los requisitos reales para que pueda verificar por qué le están cobrando.
¿Quiere una Segunda Opinión sobre su Extracto?
IntelliPay revisará su extracto actual sin cargo.
Le diremos lo que realmente está pagando, lo que es negociable y si su procesador actual le está cobrando de manera justa. Sin presión de ventas. Sin compromiso.
Obtenga una Revisión Gratuita de su ExtractoPuntos Clave
Primero calcule su tasa efectiva: tarifas totales divididas por volumen total por 100. Una tasa justa para la mayoría de las pequeñas empresas oscila entre el 2% y el 2.8%. Por encima del 3% tiene preguntas que hacer. Cada tarifa de procesamiento proviene de una de tres fuentes: intercambio establecido por Visa y Mastercard, tarifas de evaluación también establecidas por las redes de tarjetas, o margen del procesador. Solo el margen del procesador es negociable.
La tarificación Interchange-plus le muestra las tres capas por separado. La tarificación escalonada las combina y oculta el margen del procesador. Si utiliza la tarificación escalonada, no puede verificar cuánto paga realmente en concepto de interchange frente a lo que retiene su procesador. Las tarifas fijas mensuales no deberían superar los 30 $ para la mayoría de las pequeñas empresas. Las tarifas que no puede identificar por nombre y origen justifican una pregunta directa a su procesador.
IntelliPay es un procesador de pagos certificado PCI DSS Nivel 1 que ofrece una tarificación transparente interchange-plus. Cada línea de un extracto de IntelliPay es explicable. Si desea una segunda opinión sobre su extracto actual, IntelliPay ofrece revisiones gratuitas de extractos sin compromiso.
Lectura Relacionada
Descargo de Responsabilidad
Este artículo tiene fines informativos únicamente y no constituye asesoramiento financiero ni legal. Las tarifas de interchange son publicadas por Visa y Mastercard y se actualizan en abril y octubre de cada año. Los porcentajes de las tarifas de evaluación citados reflejan los programas de red disponibles públicamente a partir de junio de 2026 y pueden cambiar. Los rangos de tarifas efectivas citados son estimaciones generales y variarán según la combinación de tarjetas, el tipo de transacción, la industria y el modelo de precios. Los requisitos de PCI DSS son establecidos por el PCI Security Standards Council. Todas las características de los productos y precios de IntelliPay están sujetas a la configuración específica de la cuenta y a los términos de servicio aplicables. Última actualización: junio de 2026. IntelliPay es un ISO/MSP registrado de Citizens Bank, Providence, RI, y Synovus Bank, Columbus, GA.
